Choisir un professionnel
Vérifier l’assurance décennale d’un artisan avant de signer
Qui doit être assuré, quand l’attestation doit vous être remise, comment la lire rubrique par rubrique, et ce que changent la dommages-ouvrage et le bureau central de tarification : les textes cités mot pour mot.
Par l’équipe Worvo
Publié le 10 juillet 2026 · Mis à jour le 29 septembre 2026 · 14 min de lecture
Vous avez reçu un devis pour refaire une toiture, ouvrir un mur porteur ou reprendre toute la plomberie encastrée d’une salle de bain. Avant de signer, une pièce compte autant que le prix : l’attestation d’assurance décennale de l’entreprise. C’est elle qui dira, dans cinq ou huit ans, vers quel assureur vous tourner si un désordre grave apparaît. Voici ce que disent les textes, et comment lire cette attestation ligne par ligne.
Information générale
Cet article résume les textes en vigueur au 29 septembre 2026. Il ne remplace pas le conseil d’un professionnel du droit pour votre situation.
Quels travaux imposent une assurance décennale ?
Le point de départ est l’article 1792 du Code civil : « Tout constructeur d’un ouvrage est responsable de plein droit, envers le maître ou l’acquéreur de l’ouvrage, des dommages, même résultant d’un vice du sol, qui compromettent la solidité de l’ouvrage ou qui, l’affectant dans l’un de ses éléments constitutifs ou l’un de ses éléments d’équipement, le rendent impropre à sa destination. »
L’obligation d’assurance en découle directement. L’article L.241-1 du Code des assurances dispose : « Toute personne physique ou morale, dont la responsabilité décennale peut être engagée sur le fondement de la présomption établie par les articles 1792 et suivants du code civil, doit être couverte par une assurance. » La forme juridique n’y change rien : service-public.fr cite expressément l’artisan et l’auto-entrepreneur parmi les constructeurs tenus de s’assurer.
Quels travaux sont concernés ? Service-public.fr donne des exemples d’éléments d’équipement indissociables du bâtiment : « canalisation, plafond, plancher, chauffage central, huisseries, installation électrique encastrée ». En rénovation, la même fiche précise que la garantie s’applique aux travaux sur une construction existante « selon leur importance ».
Ce que les textes ne tranchent pas
Aucun texte ne dresse la liste des métiers ou des travaux de rénovation soumis à la décennale. Le critère est la nature du dommage possible (solidité, impropriété à la destination), et c’est au juge de qualifier un cas litigieux. En pratique : dès que les travaux touchent la structure, le clos et le couvert, l’étanchéité ou un équipement encastré, demandez l’attestation.
Autre limite, que beaucoup de propriétaires ignorent. L’article L.243-1-1 du Code des assurances prévoit : « Ces obligations d’assurance ne sont pas applicables aux ouvrages existants avant l’ouverture du chantier, à l’exception de ceux qui, totalement incorporés dans l’ouvrage neuf, en deviennent techniquement indivisibles. » L’obligation d’assurance porte donc sur les travaux réalisés, pas sur l’ensemble de votre maison.
Quand l’artisan doit-il vous remettre l’attestation ?
Deux textes fixent le moment. L’article L.241-1, deuxième alinéa : « A l’ouverture de tout chantier, elle doit justifier qu’elle a souscrit un contrat d’assurance la couvrant pour cette responsabilité. » Et l’article L.243-2, deuxième alinéa : « Les justifications prévues au premier alinéa, lorsqu’elles sont relatives aux obligations prévues par les articles L. 241-1 et L. 241-2, prennent la forme d’attestations d’assurance, jointes aux devis et factures des professionnels assurés. »
Concrètement, l’attestation doit accompagner le devis que vous signez et la facture finale. Si elle manque, demandez-la avant de signer : c’est une obligation légale, pas une faveur. Notre article sur les mentions obligatoires d’un devis détaille les autres pièces à exiger.
L’absence d’assurance est un délit. Article L.243-3 : « Quiconque contrevient aux dispositions des articles L. 241-1 à L. 242-1 du présent code sera puni d’un emprisonnement de six mois et d’une amende de 75 000 euros ou de l’une de ces deux peines seulement. »
Comment lire l’attestation, rubrique par rubrique
L’article L.243-2 renvoie à un arrêté le soin de fixer « un modèle d’attestation d’assurance comprenant des mentions minimales ». C’est l’arrêté du 5 janvier 2016, codifié à l’article A.243-3 du Code des assurances, en vigueur depuis le 1er juillet 2016. L’attestation porte en position centrale la mention « Attestation d’assurance » et les termes « Assurance de responsabilité décennale obligatoire ». Un document qui ne comporte pas ces mots ne suit pas le modèle réglementaire.
1. L’entreprise et son numéro d’identification
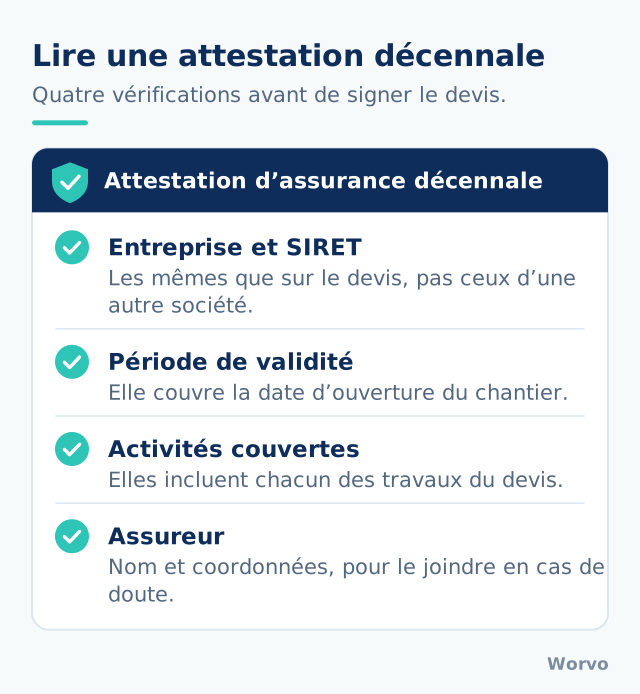
L’article A.243-3 exige « La dénomination sociale et adresse de l’assuré » et son numéro unique d’identification (le SIREN). Comparez-les avec l’en-tête du devis. Une attestation au nom d’une autre société, même du même groupe ou du même dirigeant, ne prouve pas que l’entreprise qui signe avec vous est assurée.
2. L’assureur et le numéro de contrat
L’attestation indique « Le nom, l’adresse du siège social et les coordonnées complètes de l’assureur », ainsi que le numéro du contrat. Vous pouvez vérifier que l’assureur est habilité à intervenir en France dans le registre REGAFI de l’Autorité de contrôle prudentiel et de résolution (ACPR), qui recense aussi les organismes d’assurance. En cas de doute sur le document, appelez l’assureur avec le numéro de contrat : lui seul peut confirmer que le contrat est en cours.
3. La période de validité, comparée à la date d’ouverture du chantier
C’est l’erreur la plus fréquente. La garantie s’applique, selon la formule imposée par l’arrêté, « aux travaux ayant fait l’objet d’une ouverture de chantier pendant la période de validité mentionnée ci-dessus ». Ce qui compte n’est donc ni la date du devis ni celle de la facture, mais l’ouverture du chantier. Pour des travaux sans permis de construire, l’annexe I de l’article A.243-1 la fixe à « la date du premier ordre de service ou à défaut, à la date effective de commencement des travaux ». Si l’attestation expire le 31 décembre et que votre chantier démarre en février, demandez celle de l’année suivante.
4. Les activités couvertes
L’attestation liste « la ou les activité(s) ou mission(s) exercée(s) par l’assuré ». Chaque poste de votre devis doit y correspondre. Un plombier assuré pour la plomberie ne l’est pas forcément pour la maçonnerie ou la couverture qu’il propose aussi. L’arrêté prévoit d’ailleurs la formule : « Dans le cas où les travaux réalisés ne répondent pas aux caractéristiques énoncées ci-dessus, l’assuré en informe l’assureur. »
5. Le plafond de coût et les techniques
Pour une attestation couvrant un ensemble de chantiers, l’assureur indique un plafond : la garantie vise les chantiers « dont le coût total de construction HT tous corps d’état » ne dépasse pas une somme donnée. Vérifiez que le coût de votre opération reste en dessous. La rubrique des techniques couvertes compte aussi pour un procédé peu courant.
Enfin, l’attestation rappelle qu’elle « ne peut engager l’assureur au-delà des clauses et conditions du contrat auquel elle se réfère ». Elle résume le contrat ; elle ne l’étend pas.
Combien de temps durent les garanties après la réception ?
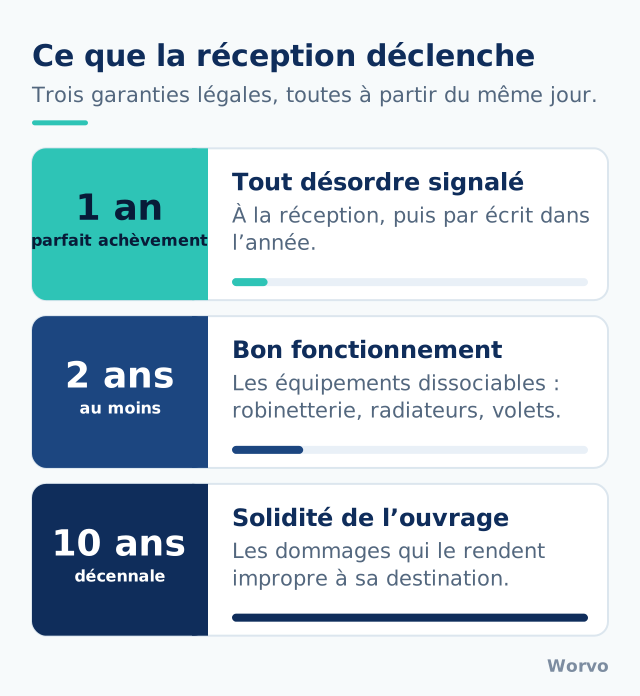
Tout démarre à la réception, l’acte par lequel vous acceptez les travaux, avec ou sans réserves. Service-public.fr précise que le délai décennal démarre le lendemain de la signature du procès-verbal. Le détail de cette étape est dans notre guide sur la réception des travaux et les réserves.
| Délai | Durée | Point de départ | Texte |
|---|---|---|---|
| Garantie de parfait achèvement | 1 an | Réception | Code civil, art. 1792-6 |
| Garantie de bon fonctionnement (équipements dissociables) | 2 ans au minimum | Réception | Code civil, art. 1792-3 |
| Responsabilité décennale | 10 ans | Réception | Code civil, art. 1792-4-1 |
| Dommages-ouvrage : décision de l’assureur | 60 jours | Réception de la déclaration de sinistre | Code des assurances, art. L.242-1 |
| Dommages-ouvrage : offre d’indemnité | 90 jours | Réception de la déclaration de sinistre | Code des assurances, art. L.242-1 |
| Dommages-ouvrage : paiement après acceptation | 15 jours | Acceptation de l’offre | Code des assurances, art. L.242-1 |
Source : Légifrance, Code civil (art. 1792-3, 1792-4-1, 1792-6) et Code des assurances (art. L.242-1), consultée le 29 septembre 2026.
Et si l’entreprise résilie son contrat ou ferme dans trois ans ? L’article L.241-1 prévoit que tout contrat souscrit « est, nonobstant toute stipulation contraire, réputé comporter une clause assurant le maintien de la garantie pour la durée de la responsabilité décennale pesant sur la personne assujettie à l’obligation d’assurance ». C’est le contrat en cours à l’ouverture de votre chantier qui répond. D’où l’intérêt de conserver l’attestation dix ans : service-public.fr indique qu’en cas de faillite, vous vous adressez à l’assureur dont les coordonnées y figurent.
Faut-il aussi une assurance dommages-ouvrage ?
Oui, et c’est à vous de la souscrire. L’article L.242-1 impose à « Toute personne physique ou morale qui, agissant en qualité de propriétaire de l’ouvrage, de vendeur ou de mandataire du propriétaire de l’ouvrage, fait réaliser des travaux de construction » de souscrire « avant l’ouverture du chantier » une assurance garantissant, « en dehors de toute recherche des responsabilités », le paiement de la totalité des travaux de réparation des dommages relevant de la décennale.
Son intérêt tient aux délais du tableau : l’assureur dommages-ouvrage répond en 60 jours et fait une offre en 90 jours, sans attendre qu’un tribunal désigne le responsable. S’il ne respecte pas ces délais, l’article L.242-1 vous permet d’engager les réparations, et l’indemnité est « majorée de plein droit d’un intérêt égal au double du taux de l’intérêt légal ».
Pour quels travaux ? Service-public.fr parle de « travaux de construction ou de rénovation importante » et donne des exemples : modification de la structure, gros œuvre extérieur, fondations, ravalement destiné à assurer l’étanchéité. Ces exemples visent le gros œuvre et la structure ; le texte ne fixe aucun seuil chiffré.
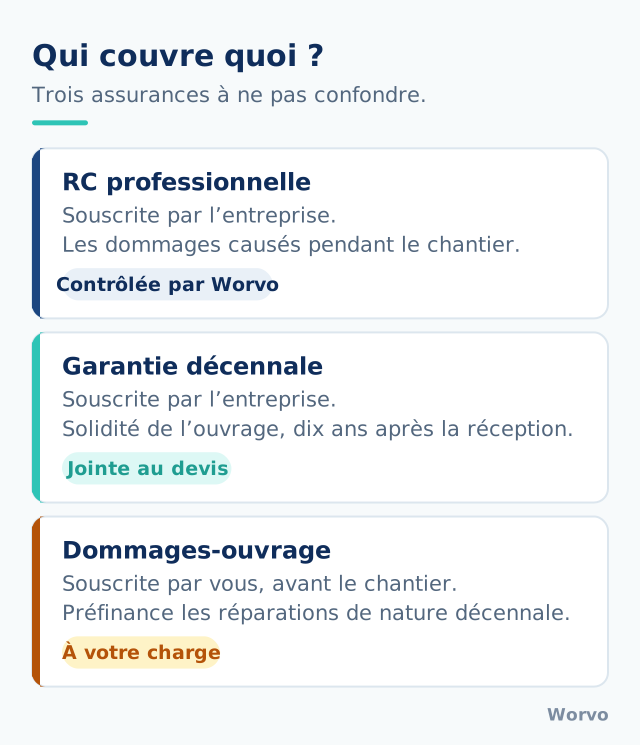
Point souvent mal compris : l’article L.243-3 exclut la sanction pénale pour « la personne physique construisant un logement pour l’occuper elle-même ou le faire occuper par son conjoint, ses ascendants, ses descendants ou ceux de son conjoint ». L’obligation d’assurance, elle, demeure. Et le texte parle de construire : il ne dit pas expressément comment il s’applique à une rénovation.
Que faire si un assureur refuse de vous assurer ?
Le cas se présente pour une entreprise qui cherche sa décennale comme pour un particulier qui cherche sa dommages-ouvrage. L’article L.243-4 prévoit : « Toute personne assujettie à l’obligation de s’assurer qui, ayant sollicité la souscription d’un contrat auprès d’une entreprise d’assurance dont les statuts n’interdisent pas la prise en charge du risque en cause en raison de sa nature, se voit opposer un refus, peut saisir un bureau central de tarification ». Le bureau central de tarification (BCT) fixe alors la prime que l’assureur choisi est tenu d’appliquer.
Depuis le 28 mai 2026 (loi n° 2026-403 du 26 mai 2026 de simplification de la vie économique), le même article ajoute : « Le refus de souscription par l’entreprise d’assurance mentionne la possibilité de saisir le bureau central de tarification et précise les modalités de saisine de celui-ci. » Et : « Il statue dans un délai de trois mois sur les demandes qui lui sont adressées. » Un artisan qui vous dit « aucun assureur ne veut de moi » a donc une voie légale ; ce n’est pas une raison de travailler sans assurance.
Ce que Worvo vérifie, et ce qu’il ne vérifie pas encore
Sur Worvo, une entreprise ne peut envoyer aucun devis avant d’avoir fourni trois pièces, examinées une par une : la pièce d’identité du dirigeant, l’extrait Kbis et l’attestation d’assurance responsabilité civile professionnelle. La validité de la RC Pro est suivie : une entreprise dont l’assurance expire n’apparaît plus aux clients.
La décennale ne fait pas partie des pièces exigées aujourd’hui. Worvo la lit quand l’entreprise la fournit. À partir du 1er avril 2027, les demandes des métiers concernés ne seront proposées qu’aux entreprises qui l’ont fournie. D’ici là, les cinq vérifications ci-dessus restent les vôtres. Cette vérification ne juge pas non plus la compétence ni la santé financière de l’entreprise. Et Worvo Protect n’est pas une assurance : il ne remplace ni la décennale ni les garanties légales (voir nos garanties).
Avant de signer, vous pouvez aussi faire relire le devis par l’analyse de devis de Worvo AI, qui le compare à son estimation des mêmes travaux.
Questions fréquentes
L’attestation décennale peut-elle être fournie après la signature du devis ?
Non, en principe. L’article L.243-2 du Code des assurances prévoit que l’attestation est jointe aux devis et factures des professionnels assurés, et l’article L.241-1 impose de justifier de l’assurance à l’ouverture du chantier. Demandez-la avant de signer. Si vous l’obtenez plus tard, vérifiez que sa période de validité couvre bien la date réelle de démarrage des travaux.
Un auto-entrepreneur doit-il avoir une assurance décennale ?
Oui, dès que ses travaux peuvent engager sa responsabilité décennale. Service-public.fr cite expressément l’artisan et l’auto-entrepreneur parmi les constructeurs tenus de souscrire cette assurance. Le statut juridique ne change rien à l’obligation : c’est la nature des travaux qui compte. Demandez l’attestation et vérifiez que les activités mentionnées couvrent chaque poste du devis.
Que se passe-t-il si l’entreprise ferme après le chantier ?
La garantie reste due. L’article L.241-1 prévoit que le contrat maintient la garantie pour toute la durée de la responsabilité décennale. Service-public.fr indique que le maître d’ouvrage s’adresse alors à l’assureur dont les coordonnées figurent sur l’attestation, ou au mandataire liquidateur pour les obtenir. Conservez donc l’attestation jointe au devis pendant au moins dix ans après la réception.
Tous les travaux de rénovation sont-ils couverts par la décennale ?
Non. Aucun texte ne dresse de liste : la décennale vise les dommages qui compromettent la solidité de l’ouvrage ou le rendent impropre à sa destination (article 1792 du Code civil). Service-public.fr indique qu’elle s’applique aux travaux sur existant selon leur importance. En cas de doute, demandez l’attestation et vérifiez que l’activité correspondante y figure.
Worvo vérifie-t-il l’assurance décennale des entreprises ?
Pas encore de façon systématique. Aujourd’hui, Worvo exige la pièce d’identité du dirigeant, l’extrait Kbis et l’attestation de RC Pro avant tout devis ; la décennale est lue quand l’entreprise la fournit. À partir du 1er avril 2027, les demandes des métiers concernés ne seront proposées qu’aux entreprises qui l’ont fournie. Vérifiez donc vous-même l’attestation jointe au devis.
Sources
- Code civil, article 1792 : responsabilité de plein droit du constructeur.
- Code civil, article 1792-3, article 1792-4-1 et article 1792-6 : durées des garanties de bon fonctionnement, décennale et de parfait achèvement.
- Code des assurances, articles L.241-1 et L.241-2 : obligation d’assurance décennale et maintien de la garantie.
- Code des assurances, article L.242-1 : assurance dommages-ouvrage et délais de l’assureur.
- Code des assurances, article L.243-1-1 : ouvrages existants exclus de l’obligation.
- Code des assurances, article L.243-2 : attestation jointe aux devis et factures.
- Code des assurances, article L.243-3 : sanctions pénales.
- Code des assurances, article L.243-4 : bureau central de tarification, version en vigueur depuis le 28 mai 2026.
- Code des assurances, articles A.243-1 à A.243-5 : modèle d’attestation et définition de l’ouverture de chantier.
- Service-public.fr, garantie décennale des constructeurs : travaux concernés, remise de l’attestation, faillite du constructeur.
- Service-public.fr, assurance dommages-ouvrage : travaux concernés et bureau central de tarification.
- ACPR, registre REGAFI : organismes d’assurance habilités à intervenir en France.
Informations vérifiées le 29 septembre 2026.
Un projet de travaux ?
Décrivez-le en quelques minutes et recevez des devis d’artisans vérifiés.
Demander un devis