Aides et TVA
TVA des travaux de rénovation : 10 %, 5,5 % ou 20 % ?
Les trois taux de TVA des travaux dans un logement, leurs conditions exactes d’après le code général des impôts, la chaudière au gaz passée à 20 %, la règle du devis qui mélange plusieurs taux, et la mention à signer sur le devis.
Par l’équipe Worvo
Publié le 15 septembre 2026 · Mis à jour le 29 septembre 2026 · 14 min de lecture
« Des travaux dans la maison, c’est 10 % de TVA. » C’est vrai souvent, faux parfois, et l’écart compte : sur 10 000 € de travaux hors taxes, la TVA est de 550 € à 5,5 %, 1 000 € à 10 % et 2 000 € à 20 %. Voici les règles, citées depuis le code général des impôts (CGI) et la doctrine de l’administration fiscale (BOFiP), mise à jour le 9 septembre 2026.
Information générale
Cet article résume les textes en vigueur au 29 septembre 2026. Il ne remplace pas le conseil d’un professionnel du droit ou de l’administration fiscale pour votre situation.
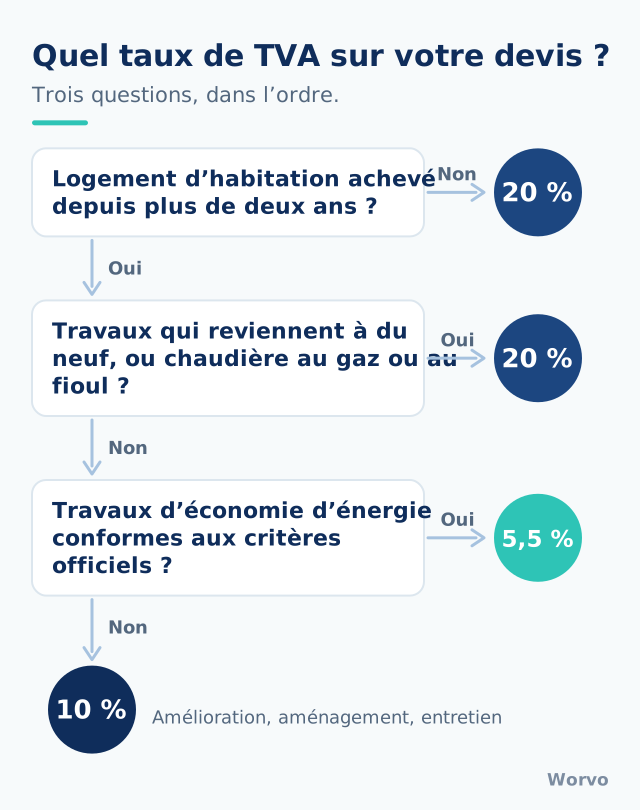
Quels sont les trois taux de TVA des travaux dans un logement ?
| Taux | Travaux concernés | Conditions principales | Référence |
|---|---|---|---|
| 5,5 % | Rénovation énergétique : isolation thermique, chauffage et eau chaude à énergie renouvelable, certaines ventilations, régulation, calorifugeage | Logement achevé depuis au moins deux ans, affecté à l’habitation ; critères techniques de l’annexe IV ; certification du client | CGI, art. 278-0 bis A ; annexe IV, art. 30-0 D à 30-0 D nonies |
| 10 % | Amélioration, transformation, aménagement, entretien | Logement achevé depuis plus de deux ans ; hors gros équipements listés par arrêté ; certification du client | CGI, art. 279-0 bis |
| 20 % | Travaux qui concourent à un immeuble neuf ou augmentent la surface de plancher de plus de 10 % ; nettoyage ; espaces verts ; chaudière pouvant utiliser des combustibles fossiles ; logement de moins de deux ans | Taux normal, applicable dès qu’une condition des taux réduits manque | CGI, art. 278 ; art. 279-0 bis, 2 et 2 bis ; art. 278-0 bis A, III bis |
Source : Légifrance, code général des impôts et BOFiP, BOI-TVA-LIQ-30-20-95, consultés le 29 septembre 2026.
Le taux normal tient en une phrase, à l’article 278 du CGI : « Le taux normal de la taxe sur la valeur ajoutée est fixé à 20 %. » Les deux taux réduits sont des exceptions, avec leurs conditions.
Quand s’applique le taux de 10 % ?
L’article 279-0 bis du CGI, dans sa version en vigueur depuis le 1er mars 2025, dispose : « La taxe sur la valeur ajoutée est perçue au taux réduit de 10 % sur les travaux d’amélioration, de transformation, d’aménagement et d’entretien autres que ceux mentionnés à l’article 278-0 bis A portant sur des locaux à usage d’habitation, achevés depuis plus de deux ans, à l’exception de la part correspondant à la fourniture d’équipements ménagers ou mobiliers ou à l’acquisition de gros équipements fournis dans le cadre de travaux d’installation ou de remplacement du système de chauffage, des ascenseurs, de l’installation sanitaire ou de système de climatisation dont la liste est fixée par arrêté du ministre chargé du budget. »
Trois conséquences pratiques :
- Le logement doit être achevé depuis plus de deux ans. Les dépendances usuelles (cave, grenier, garage, terrasse) en profitent aussi, selon service-public.fr.
- Tout n’est pas à 10 % sur un même devis : les meubles, l’électroménager et certains gros équipements restent au taux normal.
- L’équipement que vous achetez vous-même est à 20 % : « Seule la prestation de pose peut bénéficier d’un taux réduit de TVA si elle remplit les conditions d’application » (service-public.fr).
Le même article prévoit deux séries d’exceptions. D’abord le 2 : « Par dérogation au 1, le taux prévu à l’article 278 s’applique aux travaux, réalisés sur une période de deux ans au plus : a) Qui concourent à la production d’un immeuble neuf au sens du 2° du 2 du I de l’article 257 ; b) A l’issue desquels la surface de plancher des locaux existants est augmentée de plus de 10 %. » Ensuite le 2 bis, qui soumet au taux normal le nettoyage, l’entretien des espaces verts et « Les travaux comprenant la fourniture ou l’installation d’une chaudière susceptible d’utiliser des combustibles fossiles ».
Quand s’applique le taux de 5,5 % ?
L’article 278-0 bis A du CGI, dans sa version en vigueur depuis le 21 février 2026, réserve le taux de 5,5 % aux prestations de rénovation énergétique effectuées dans des locaux « achevés depuis au moins deux ans », affectés à l’habitation, et qui répondent à cette définition : « Ces prestations portent sur la pose, l’installation, l’adaptation ou l’entretien de matériaux, d’équipements, d’appareils ou de systèmes ayant pour objet d’économiser l’énergie ou de recourir à de l’énergie produite à partir de sources renouvelables par l’amélioration : a) De l’isolation thermique ; b) Du chauffage et de la ventilation ; c) De la production d’eau chaude sanitaire. »
Le texte précise aussi : « Sont comprises dans les équipements, appareils et systèmes mentionnés au premier alinéa du présent 3° les pompes à chaleur air/air qui répondent à des critères de performance environnementale et de durabilité appréciés sur leur cycle de vie. »
Le BOFiP liste les prestations concernées : isolation des parois opaques ou vitrées, des portes d’entrée, volets isolants et protections solaires mobiles ; chauffage et eau chaude utilisant une énergie renouvelable ; VMC double flux, VMC simple flux et ventilation hybride hygroréglables ; calorifugeage ; régulation et programmation du chauffage ; individualisation des frais de chauffage ; brasseurs d’air plafonniers fixes ; entretien des chaudières à très haute performance énergétique.
Le taux dépend de critères techniques, fixés aux articles 30-0 D à 30-0 D nonies de l’annexe IV au CGI (issus d’un arrêté du 4 décembre 2024). Une isolation qui ne les respecte pas ne passe pas à 5,5 % ; elle relève en principe des 10 % si les conditions de l’article 279-0 bis sont réunies. Voir isoler ses combles pour un exemple.
Pourquoi une chaudière au gaz est-elle à 20 % ?
Depuis le 1er mars 2025, l’article 278-0 bis A prévoit, en son III bis : « Par dérogation au I du présent article, le taux prévu à l’article 278 s’applique aux prestations de rénovation énergétique comprenant la fourniture ou l’installation d’une chaudière susceptible d’utiliser des combustibles fossiles. » L’article 279-0 bis contient la même exclusion pour le taux de 10 %.
Le BOFiP explique pourquoi : depuis une directive européenne du 24 avril 2024, les États ne sont plus autorisés, à compter du 1er janvier 2025, à accorder d’incitation financière, comme un taux réduit de TVA, à l’installation de chaudières autonomes à combustibles fossiles. L’exclusion vise les chaudières au gaz ou au fioul, même à haute ou très haute performance énergétique, même utilisées en appoint.
Deux nuances :
- L’entretien et la réparation d’une chaudière gardent le taux réduit, y compris le changement du brûleur ou du corps de chauffe, tant qu’aucune chaudière neuve n’est livrée ou installée.
- Les devis anciens : l’exclusion ne s’applique pas à un devis daté, accepté par les deux parties et ayant donné lieu à un acompte encaissé avant le 1er mars 2025.
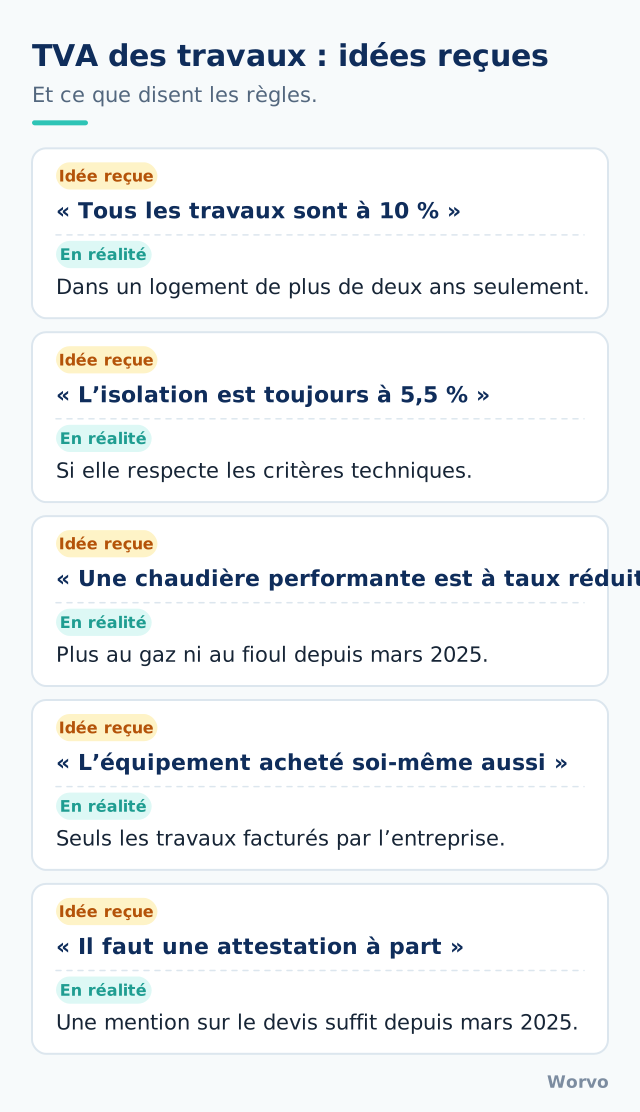
Un devis, plusieurs taux : que se passe-t-il ?
Le BOFiP applique une règle simple à énoncer : quand plusieurs prestations forment une seule opération économique indissociable, c’est le taux le plus élevé des éléments non accessoires qui s’applique à l’ensemble. Ses exemples, résumés :
- Deux entreprises : l’une isole par l’intérieur (5,5 %), l’autre rénove (10 %). Chacune facture son propre taux.
- Une cuisine neuve et une isolation de toiture par la même entreprise, sans lien entre elles : deux opérations distinctes, même sur un seul devis.
- Une chaudière neuve au gaz, avec une petite remise en état du local : une seule opération, tout est à 20 %.
- Une extension de moins de 9 m² mêlant gros œuvre (10 %) et isolation (5,5 %) : une seule opération, tout est à 10 %.
En pratique, vérifiez quel taux s’applique à chaque ligne de votre devis, et demandez à l’entreprise d’expliquer un taux unique sur un chantier mixte.
Comment certifier le taux réduit sur le devis ?
Depuis le 1er mars 2025, l’attestation séparée a disparu (loi de finances pour 2025, article 41). L’article 279-0 bis, 3 du CGI dispose que le taux de 10 % s’applique « à condition que le preneur certifie sur le devis ou la facture que ces travaux se rapportent à des locaux d’habitation achevés depuis plus de deux ans et ne répondent pas aux conditions mentionnées au 2 ». Pour le taux de 5,5 %, l’article 278-0 bis A, IV prévoit que « le preneur de la prestation certifie sur le devis ou la facture que les conditions prévues au même I sont remplies ».
Le BOFiP propose un modèle de mention pour un devis de rénovation : « Je soussigné(e)............................ certifie, que les travaux réalisés concernent des locaux à usage d’habitation achevés depuis plus de deux ans et qu’ils n’auront pas pour effet, sur une période de deux ans au plus, de concourir à la production d’un immeuble neuf au sens du 2° du 2 du I de l’article 257 du CGI, ni d’entraîner une augmentation de la surface de plancher des locaux existants supérieure à 10 %. » Pour la rénovation énergétique, la mention ajoute que les travaux « ont la nature de travaux de rénovation énergétique ».
Ce qu’il faut savoir ensuite :
- Conservez les pièces : « Le preneur doit conserver copie de ce devis, ainsi que les factures ou notes émises par les entreprises ayant réalisé des travaux jusqu’au 31 décembre de la cinquième année suivant la réalisation de ces travaux » (CGI, art. 279-0 bis, 3).
- Vous engagez votre responsabilité : « Le preneur est solidairement tenu au paiement du complément de taxe si les mentions portées sur le devis, les factures ou les notes s’avèrent inexactes de son fait. »
- Sans certification, c’est 20 % : le BOFiP précise que le taux normal s’applique alors à l’ensemble des prestations. Un client de bonne foi qui a oublié de certifier peut obtenir une facture rectificative.
- Petits travaux : pour une réparation ou un entretien de moins de 1 000 € toutes taxes comprises, la mention peut être omise, mais le document doit indiquer le nom et l’adresse du client et du logement, la nature des travaux et l’achèvement depuis plus de deux ans.
- Dès le premier acompte, le taux réduit peut s’appliquer si les travaux et le logement y ouvrent droit.
Ce que les textes ne tranchent pas, et ce qui change en 2027
Les critères techniques ne sont pas certifiés par vous. Le BOFiP le dit : la certification du client « ne porte pas sur le respect des critères » techniques de l’annexe IV. C’est à l’entreprise de vérifier que ses matériaux et équipements y répondent, et elle reste seule débitrice du complément de taxe si elle applique à tort un taux réduit à un équipement exclu.
En cas de désaccord avec l’entreprise sur le taux, le BOFiP indique que le client ou le prestataire peut se rapprocher de la direction départementale ou régionale des finances publiques (DDFiP), qui se prononce sur les éléments transmis.
Le 1er janvier 2027, les articles changent de code. Légifrance indique que les articles 278, 278-0 bis A et 279-0 bis du CGI sont abrogés à cette date par l’ordonnance n° 2025-1247 du 17 décembre 2025, qui recodifie la TVA dans le code des impositions sur les biens et services ; les règles de certification restent en vigueur jusqu’à l’adoption de mesures réglementaires. Nous n’avons pas pu lire aujourd’hui les nouveaux articles : pour un devis facturé à partir de 2027, les références citées pourront changer.
Ce que fait Worvo, et ce qu’il ne fait pas
Le taux de TVA est appliqué par l’entreprise, sur son devis, sous sa responsabilité ; Worvo ne le fixe pas. Worvo vous aide en amont et à côté :
- Chiffrer les travaux avec Worvo AI, poste par poste, gratuitement, pour disposer d’un point de comparaison.
- Faire relire un devis reçu ailleurs avec l’analyse de devis : Worvo AI le compare à son estimation des mêmes travaux et donne son avis. Relisez vous-même la ligne de TVA avec le tableau ci-dessus.
- Demander des devis à des entreprises vérifiées : déposer une demande. Pour la liste complète de ce qu’un devis doit contenir, voir les mentions obligatoires d’un devis.
Si vos travaux sont aussi financés par une aide, lisez MaPrimeRénov’ 2026 : ce qui a changé.
Questions fréquentes
Quel taux de TVA pour repeindre un appartement ?
En principe 10 %, si le logement est achevé depuis plus de deux ans et affecté à l’habitation, et si vous certifiez ces conditions sur le devis ou la facture. La peinture relève des travaux d’aménagement et d’entretien de l’article 279-0 bis du CGI. Dans un logement de moins de deux ans, le taux normal de 20 % s’applique.
L’isolation est-elle toujours à 5,5 % ?
Non. Le taux de 5,5 % exige que la prestation respecte les critères techniques fixés aux articles 30-0 D à 30-0 D nonies de l’annexe IV au CGI, qui fixent des caractéristiques techniques minimales pour chaque type de paroi ou d’équipement. Une isolation qui ne les remplit pas relève en principe du taux de 10 %, si le logement a plus de deux ans et que les conditions de l’article 279-0 bis sont réunies.
Quelle TVA pour remplacer une chaudière au gaz ?
20 % depuis le 1er mars 2025, même pour une chaudière à très haute performance énergétique : le CGI exclut des taux réduits les travaux comprenant la fourniture ou l’installation d’une chaudière susceptible d’utiliser des combustibles fossiles. L’entretien et la réparation d’une chaudière existante gardent le taux réduit tant qu’aucune chaudière neuve n’est installée.
Faut-il encore remplir une attestation de TVA ?
Non, pas depuis le 1er mars 2025. Vous certifiez sur le devis ou la facture que le logement est achevé depuis plus de deux ans et que les travaux ne reviennent pas à du neuf, avec, pour la rénovation énergétique, la mention de leur nature. Gardez ces documents jusqu’au 31 décembre de la cinquième année qui suit les travaux.
Quelle TVA pour une pompe à chaleur air/air ?
5,5 % si elle répond aux critères du CGI : l’article 278-0 bis A inclut dans le taux réduit les pompes à chaleur air/air « qui répondent à des critères de performance environnementale et de durabilité appréciés sur leur cycle de vie ». Le guide des aides de l’Anah (septembre 2026) confirme ce taux. Sans ces critères, pas de 5,5 % ; et le BOFiP exclut les pompes à chaleur air/air de sa liste des équipements de chauffage à 10 %.
Sources
- Légifrance, article 279-0 bis du CGI, version en vigueur depuis le 1er mars 2025 : taux de 10 %, exceptions, certification, conservation, abrogation au 1er janvier 2027.
- Légifrance, article 278-0 bis A du CGI, version en vigueur depuis le 21 février 2026 : taux de 5,5 %, pompes à chaleur air/air, exclusion des chaudières fossiles, certification.
- Légifrance, article 278 du CGI : taux normal de 20 %.
- BOFiP, BOI-TVA-LIQ-30-20-95, 9 septembre 2026 : prestations à 5,5 %, chaudières fossiles, opération unique et exemples.
- BOFiP, BOI-TVA-LIQ-30-20-90-40, 9 septembre 2026 : certification, conservation, tolérances, désaccord.
- BOFiP, BOI-LETTRE-000280 : modèles de mention valant certification.
- BOFiP, actualité du 9 septembre 2026 : suppression de l’attestation (loi de finances pour 2025, art. 41) et exclusion des chaudières fossiles (art. 32).
- BOFiP, BOI-ANNX-000203 : équipements de chauffage au taux de 10 %.
- Anah, Les aides financières en 2026, édition de septembre 2026 : TVA à 5,5 % pour les pompes à chaleur air/air.
- Entreprendre.service-public.fr, taux de TVA des travaux de rénovation, fiche vérifiée le 21 février 2026 : locaux concernés, équipement acheté par le client, pompes à chaleur air/air.
Informations vérifiées le 29 septembre 2026.
Un projet de travaux ?
Décrivez-le en quelques minutes et recevez des devis d’artisans vérifiés.
Demander un devis